Prodaja ili kupovina preduzeća jedna je od odluka sa najvećim finansijskim posledicama za vlasnika. Ipak, mnoge transakcije počinju pitanjem „Koliko firma vredi?“, kao da postoji jedan tačan broj koji treba pronaći. U praksi, vrednovanje firme daje raspon, due diligence proverava koliko je taj raspon održiv, a M&A pregovori određuju koliko će vrednosti zaista pripasti prodavcu ili kupcu.
Zato uspešan proces spajanja i preuzimanja nije samo pregovor o ceni. On povezuje strategiju, finansije, poreze, pravo i razumevanje poslovnog modela. Kada se te discipline uključe na vreme, smanjuje se verovatnoća neprijatnih iznenađenja, ubrzava donošenje odluka i povećava šansa da transakcija bude završena pod uslovima koji imaju ekonomskog smisla.
Koliko firma zaista vredi pre prodaje ili kupovine?
Vrednost preduzeća ne određuju samo prihod, dobit iz prethodne godine ili iznos koji je vlasnik uložio. Kupac plaća buduću sposobnost firme da stvara novčane tokove — uz rizike potrebne da se ti tokovi ostvare.
U praksi se najčešće kombinuju tri pristupa:
Nijedna metoda nije dovoljna sama za sebe. DCF može preceniti ambiciozan plan, multiplikatori mogu zanemariti specifične rizike, a knjigovodstvena vrednost često ne prikazuje snagu brenda, odnosa sa kupcima, tehnologije ili menadžmenta.
Od enterprise value do iznosa koji dobija vlasnik
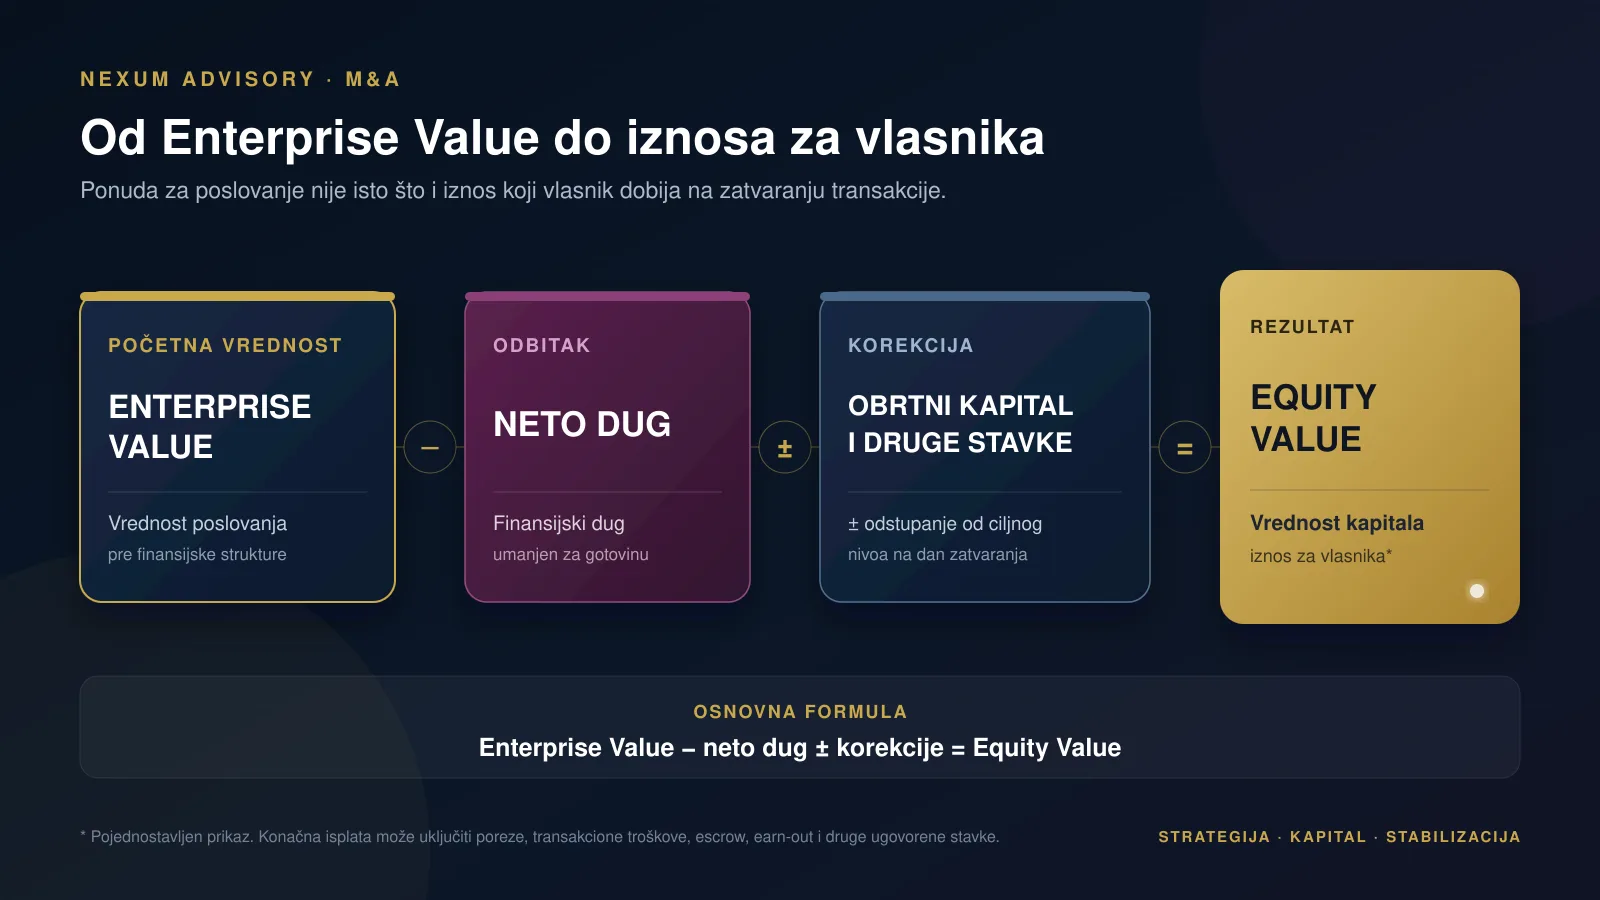
Jedna od najvažnijih razlika u M&A pregovorima jeste razlika između vrednosti poslovanja (Enterprise Value) i vrednosti kapitala (Equity Value).
Pojednostavljeno:
Ako je ponuda izražena kao „pet puta EBITDA“, to još ne govori koliko novca prodavac dobija na zatvaranju. Potrebno je utvrditi normalizovanu EBITDA, definiciju neto duga, potreban nivo obrtnog kapitala i eventualne obaveze slične dugu. Upravo na tim stavkama često nastaje najveća razlika između očekivane i konačne cene.
Šta je due diligence i zašto menja cenu?
Due diligence je strukturisana provera kompanije pre donošenja konačne odluke o transakciji. Njegov cilj nije da potvrdi već donetu odluku, već da odgovori na tri pitanja:
- Da li su informacije na kojima je ponuda zasnovana tačne i održive?
- Koji rizici mogu umanjiti vrednost ili otežati integraciju?
- Kako nalaze preneti u cenu, ugovor i plan nakon preuzimanja?
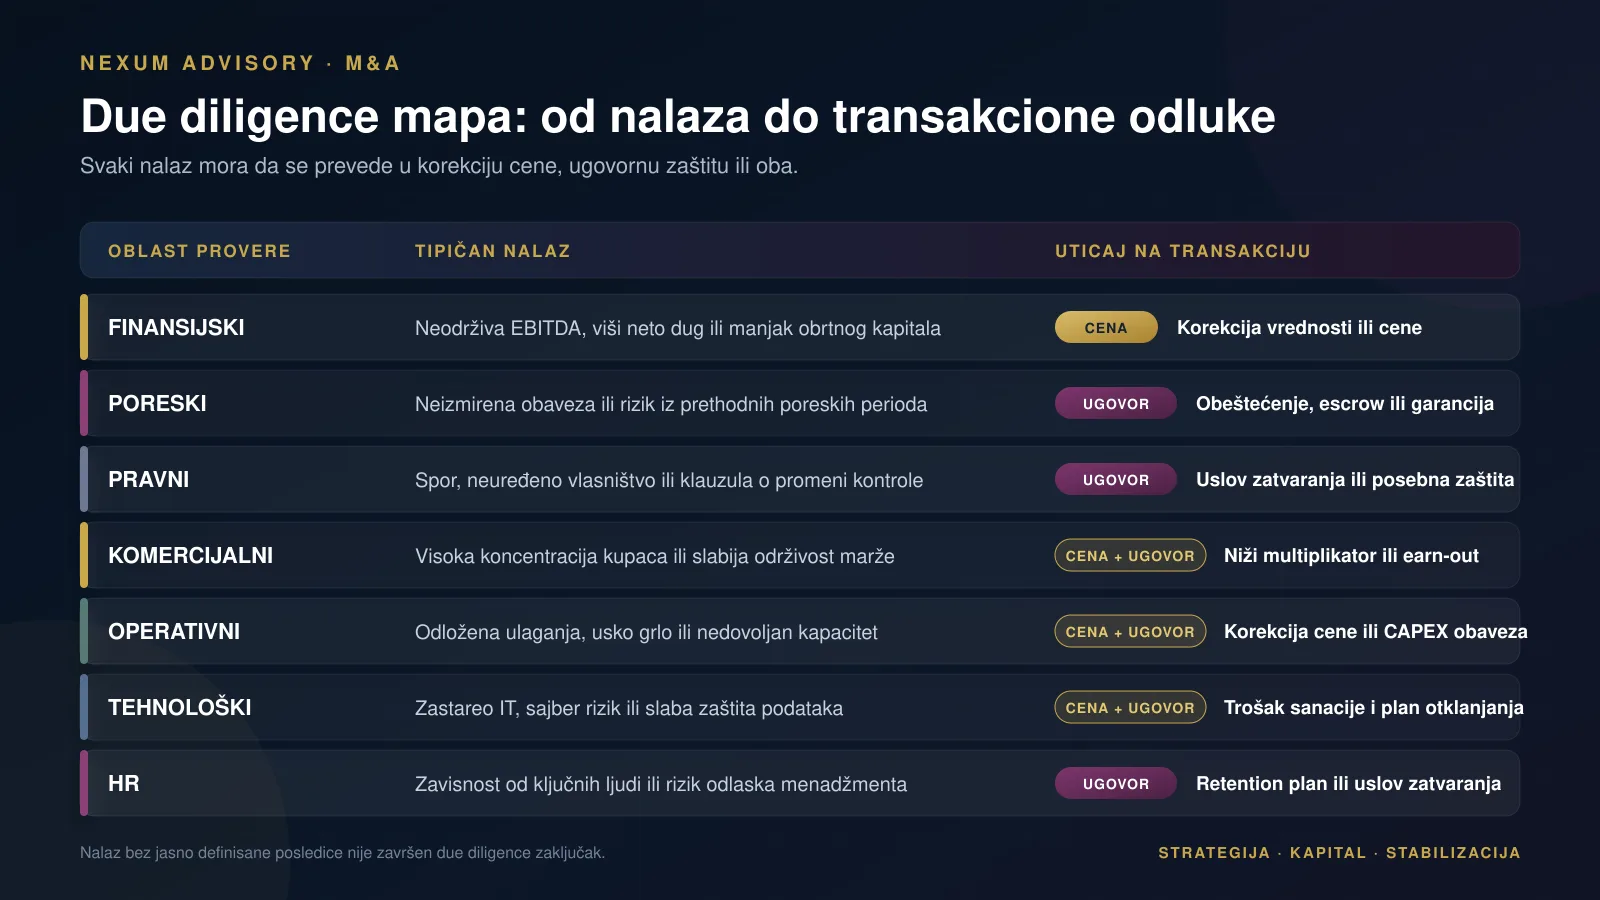
Obim zavisi od industrije i vrste transakcije, ali najčešće uključuje:
| Oblast | Šta se proverava | Mogući uticaj na transakciju |
|---|---|---|
| Finansije | kvalitet prihoda, normalizovana EBITDA, novčani tok, dug i obrtni kapital | korekcija vrednosti ili mehanizma cene |
| Porezi | poreske prijave, otvoreni rizici i prethodne kontrole | posebna obeštećenja ili zadržavanje dela cene |
| Pravo | vlasništvo, ugovori, sporovi, dozvole i usklađenost | uslovi pre zatvaranja ili odustajanje |
| Komercijala | tržište, konkurencija, koncentracija kupaca i održivost marži | izmena poslovnog plana i multiplikatora |
| Operacije i tehnologija | kapaciteti, ključni procesi, IT, sajber rizici i zavisnosti | dodatna ulaganja i integracioni troškovi |
| Ljudi | ključni menadžeri, ugovori, podsticaji i rizik odlaska | retention plan ili uslov transakcije |
Za kupca, kvalitetan due diligence smanjuje rizik da plati performanse koje nisu održive. Za prodavca, priprema unapred — često nazvana vendor due diligence ili sell-side readiness — omogućava da se problemi otkriju i reše pre nego što ih kupac pretvori u diskont.
Najskuplji nalazi nisu uvek skriveni dugovi. To mogu biti zavisnost od jednog kupca, prihod koji zavisi od vlasnika, odložena ulaganja, slaba zaštita intelektualne svojine ili EBITDA uvećana jednokratnim stavkama.
Kako izgleda proces spajanja i preuzimanja?
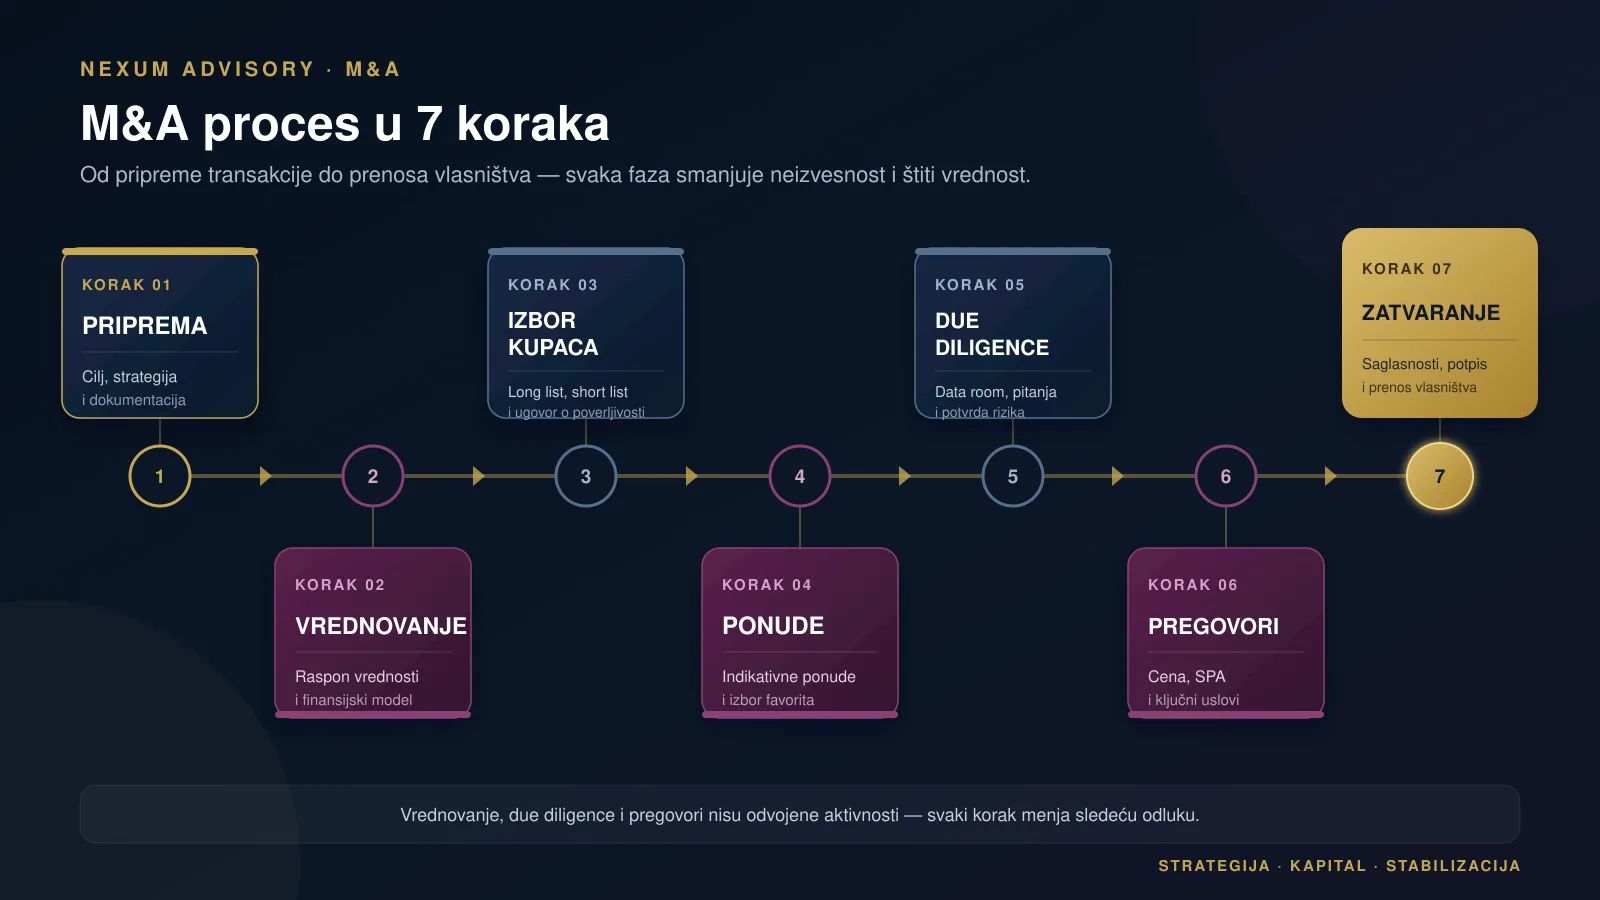
Tipična M&A transakcija prolazi kroz sedam povezanih faza:
U dobro vođenom procesu vrednovanje, due diligence i pregovori nisu odvojene aktivnosti. Nalaz o koncentraciji kupaca, na primer, prvo utiče na projekcije, zatim na multiplikator, a na kraju može postati razlog za earn-out ili posebno ugovorno obeštećenje.
U Srbiji treba razlikovati širi poslovni pojam M&A od zakonske statusne promene. Zakon o privrednim društvima razlikuje pripajanje, kod kojeg jedno ili više društava prenosi celokupnu imovinu i obaveze na postojeće društvo, i spajanje, kod kojeg dva ili više društava osnivaju novo društvo. Prodaja udela ili akcija može biti M&A transakcija bez takve statusne promene. Detalje o registraciji statusnih promena objavljuje Agencija za privredne registre.
M&A pregovori: cena je samo jedna od varijabli
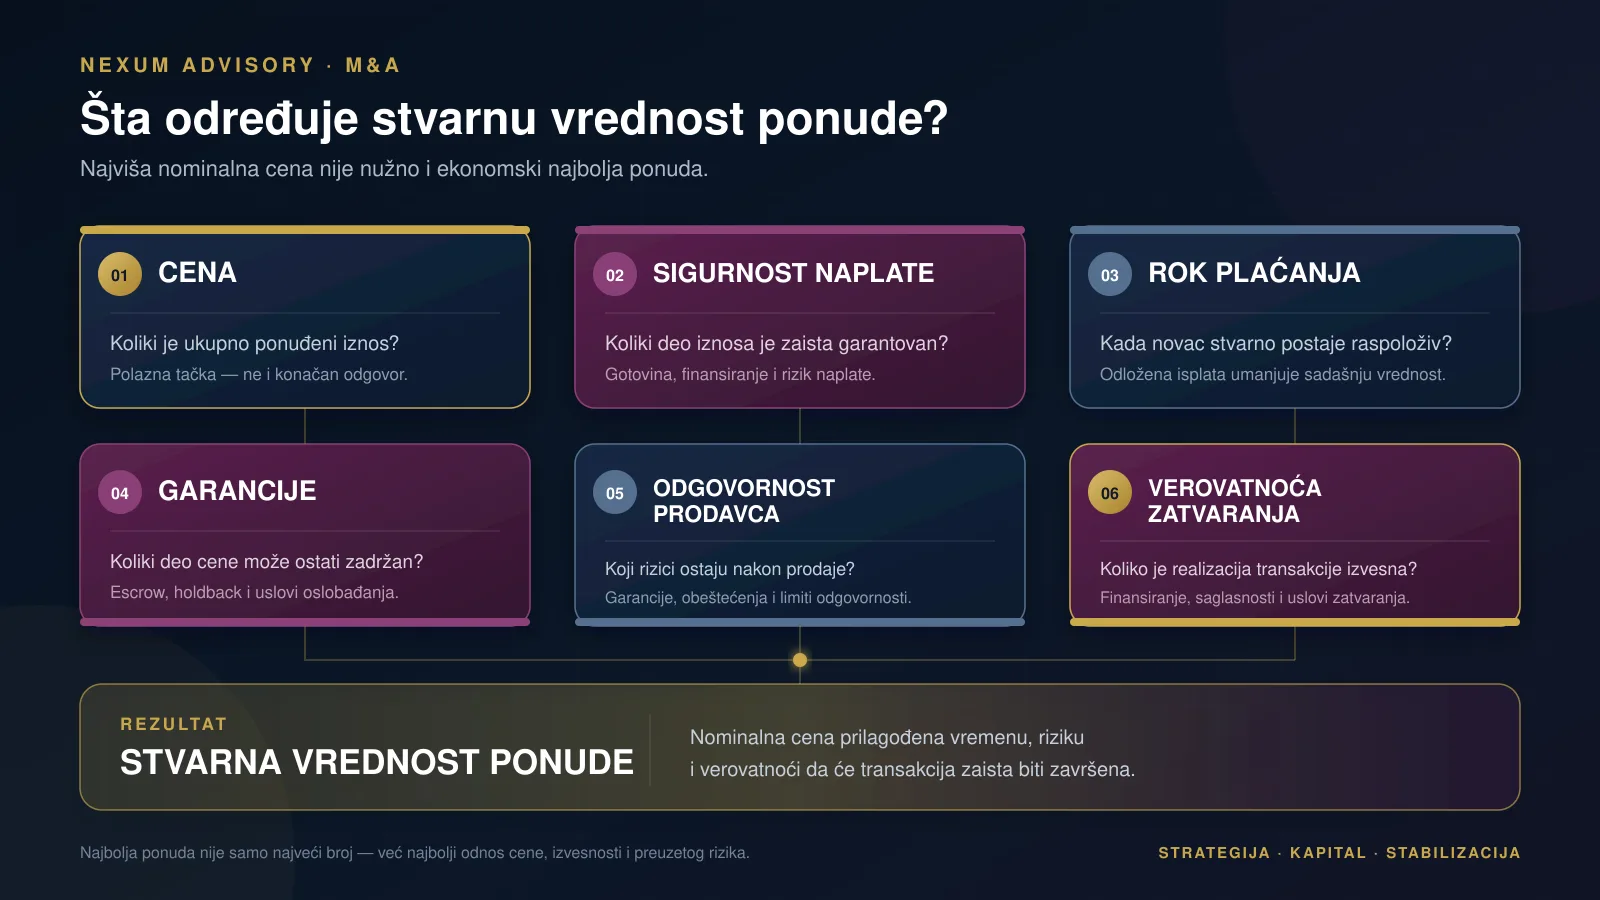
Najviša indikativna ponuda nije uvek i najbolja ponuda. Konačan ekonomski rezultat zavisi od toga koliko je cena izvesna, kada se plaća i pod kojim uslovima može biti umanjena.
Ključne tačke pregovora obično su:
- mehanizam cene — locked box ili korekcija prema završnim računima
- neto dug i obrtni kapital — precizne definicije i referentni nivoi
- način plaćanja — isplata na zatvaranju, odloženo plaćanje, escrow ili holdback
- earn-out — dodatna cena vezana za buduće rezultate
- izjave i garancije prodavca — njihov obim, trajanje i ograničenje odgovornosti
- posebna obeštećenja — za jasno identifikovane poreske, pravne ili druge rizike
- uslovi za zatvaranje — saglasnosti banaka, regulatora, ključnih partnera ili organa zaštite konkurencije
- uloga vlasnika nakon prodaje — tranzicioni period, upravljačka prava i zabrana konkurencije
Dobar M&A savetnik prevodi poslovne ciljeve u pregovaračku strategiju i održava konkurenciju među ponuđačima tamo gde je moguće. Njegov posao nije samo da „podigne cenu“, već da poveća verovatnoću zatvaranja i zaštiti neto vrednost koju klijent dobija.
Pre pokretanja transakcije potrebno je proveriti da li postoji obaveza prijave Komisiji za zaštitu konkurencije. Ne posmatra se kupoprodajna cena, već prihodi kupca i firme koja se kupuje u prethodnoj poslovnoj godini. Ovu proveru treba obaviti na početku procesa, jer regulatorno odobrenje može uticati na rok, strukturu i uslove zatvaranja transakcije. Aktuelno tumačenje dostupno je na sajtu Komisije za zaštitu konkurencije.
Koliko traje i koliko košta M&A savetovanje?
Za transakciju malog ili srednjeg preduzeća često je potrebno približno četiri do devet meseci od pripreme do zatvaranja. Proces može biti kraći kada su podaci spremni i kupac poznat, ali i znatno duži kada postoji više vlasnika, složena regulativa, potreba za finansiranjem ili neusaglašena očekivanja o ceni.
Naknada M&A savetnika najčešće kombinuje fiksni deo za pripremu i vođenje procesa sa success fee naknadom koja zavisi od uspešnog završetka. Cena zavisi od veličine i složenosti firme, kvaliteta finansijskih podataka, broja potencijalnih investitora, obima međunarodne pretrage i potrebnog tima. Zbog toga univerzalna tarifa nije dobar pokazatelj; važnije je jasno definisati obim rada, odgovornost savetnika i način usklađivanja interesa.
Kada treba uključiti M&A savetnika?
Najbolji trenutak nije kada kupac već pošalje nacrt ugovora, već pre prvog formalnog razgovora o ceni. Tada još postoji prostor da se:
- razdvoje lični i poslovni troškovi i normalizuje EBITDA
- reše vlasnička, poreska i ugovorna pitanja
- pripreme pouzdane projekcije i data room
- definišu minimalno prihvatljivi uslovi
- izabere proces sa jednim kupcem ili konkurentnim ponuđačima
Rana priprema ne garantuje višu cenu, ali smanjuje broj razloga zbog kojih kupac kasnije može tražiti njeno umanjenje.
Česta pitanja o vrednovanju firme i M&A procesu
Zaključak: vrednost se ne procenjuje samo — ona se štiti kroz ceo proces
Procena vrednosti firme je početna tačka, ne konačan odgovor. Due diligence proverava kvalitet te vrednosti, dok pregovaračka struktura određuje koliko će je klijent zaista realizovati i uz koji rizik.
Zato je najvažnije povezati tri procesa od prvog dana: realno vrednovanje, disciplinovanu proveru i pregovore zasnovane na jasnim prioritetima. Tek tada vlasnik može da proceni ne samo „kolika je cena“, već i koliko je ponuda sigurna, koliko će neto sredstava dobiti i koje obaveze ostaju nakon zatvaranja.
Nexum Advisory — Spajanja i preuzimanja pruža podršku vlasnicima i investitorima kroz pripremu transakcije, vrednovanje, koordinaciju due diligence procesa i zastupanje u pregovorima. Ako razmatrate prodaju firme ili kupovinu preduzeća, razgovor u ranoj fazi može pomoći da prvo utvrdimo realne opcije — bez obaveze da odmah pokrenete transakciju.